こんにちは、ITプロマガジンです。
会社員とは異なり、フリーランスは毎月決まった収入を得られるわけではありません。貯金がなければ、独立に躓き、働き出してからも困窮するリスクがあります。しかし、いくら貯金すればよいか分からなければ、貯金するモチベーションは上がらないでしょう。
本記事では、フリーランスに必要な貯金額を独立前後や老後に分けて紹介します。貯金なしで働くリスク、貯金するメリットや貯金額を増やす方法も紹介するので、ぜひ参考にしてください。
「必要以上に安売りをしてしまう」「市場感より高い単価で参画してしまいトラブルになる..」
フリーランス市場は売り手市場であるものの、いまだに正しいノウハウが確立されておらず、多くの方が案件探しに苦労されています。
ですが、現在の市場感や企業側に刺さる経験・スキルを理解し正しく案件探しをすれば、誰でも自身のバリューを活かし単価を伸ばすことができる、というのも事実です。
ITプロパートナーズでは、
・9割がエンド直案件のため、高単価
・約6割が週3-4案件のため、柔軟に働ける
・約7割がリモートのため、働く場所を選べる
などの魅力的な案件を数多く保有し、マッチング能力の高い即戦力エージェントが完全サポートします。
初めてのフリーランス、情報収集段階でも大丈夫です。あなたの働き方にマッチし、単価も高く、最もバリューを発揮できる案件を探しませんか?
目次
フリーランスが貯金すべき理由
フリーランスは収入が安定しにくいうえに税金の支払いが多く、会社員と比べるとサポートする制度も少なめです。身を守るには、日頃から貯金しておきましょう。フリーランスが貯金すべき理由を、以下の6つに触れつつ解説します。
- 収入が途絶える可能性がある
- 税金の支払いがある
- 傷病手当金がない
- 退職金がない
- 賃貸の入居審査が有利になる可能性がある
- 厚生年金に加入できない
収入が途絶える可能性がある
案件が急に途絶えることは珍しくないため、貯金が必要です。自分に落ち度がなくても、クライアントの都合で案件がなくなる場合もあります。
慌てて営業しても、すぐに案件が決まらないケースも少なくありません。また、忙しくて営業を怠っていても、契約期間が満了すると一気に仕事がなくなります。さらに、報酬の未払いや入金の遅れなど、取引先とのトラブルによって想定していた収入を得られない場合もあります。
このように、フリーランスは毎月安定した収入を得ることが難しいため、収入がある時に貯金しておきましょう。
税金の支払いがある
税金が高くなりがちなところも、フリーランスに貯金が必要な理由の1つです。フリーランスには会社員のように、給与所得控除がありません。
フリーランスでも受けられる基礎控除は48万円です。一方、給与所得控除は、最低55万円からで上限は195万円。会社員なら基礎控除と給与所得控除を合わせると、最低でも103万円もの控除を受けられます。
傷病手当金がない
フリーランスには病気や怪我に備えられる保険がないため、働けなくなった時に備えて自分で貯金しておく必要があります。
傷病手当金とは、会社員が病気やケガで働けなくなった時に、本人や家族の生活を守るための制度です。傷病手当金は会社員が加入する健康保険の制度で、フリーランスが主に加入する国民健康保険には相応のものがありません。
退職金がない
フリーランスには退職金がないため、自分で老後に備える必要があります。厚生労働省の「令和3年賃金事情等総合調査」によると、満勤勤続の男性定年退職者の退職金支給額は、大学卒で2,230万4,000円、高校卒で2,017万6,000円となりました。
体調と気持ち次第でいつまでも働ける点はフリーランスのメリットですが、退職金をもらえない分は貯金でまかないましょう。
賃貸の入居審査が有利になる可能性がある
貯金額次第では、賃貸の入居審査時に支払い能力があると認めてもらえる可能性があります。収入の不安定さから、賃貸の審査に通らないフリーランスは少なくありません。貯金して審査に備えましょう。
一般的には、おおむね2年分の家賃に相当する貯金があると、入居審査で有利になるといわれています。

厚生年金に加入できない
フリーランスは厚生年金に加入できない点にも注意が必要です。厚生年金は、会社員や公務員が国民年金に上乗せして加入する年金制度で、老後にはその分の年金を受け取れます。
一方、フリーランスは国民年金のみの加入が基本となるため、会社員と比べて老後に受け取れる年金額が少ない傾向があります。将来の生活費を補うためにも、現役のうちから貯金しておくことが大切です。
フリーランスに必要な貯金額を独立前・独立後・老後に分けて紹介
フリーランスに必要な貯金額を独立前・独立後・老後の3段階に分けて紹介します。フリーランスに必要な貯金額を確認し、貯金する意識を高めましょう。
独立前に必要な貯金額
ある程度貯金がなければ独立に失敗するかもしれません。理想の貯金額は1年分ですが、最低でも半年分は確保しておきましょう。例えば生活費に月18万円使っているなら、最低でも半年分の108万円、理想としては1年分の216万円を目標に貯金してください。
独立時に貯金が必要な理由は、最初からスムーズに案件を獲得できるとは限らないためです。貯金があれば、仕事が軌道に乗るまで精神的にゆとりを持って行動できます。仮にフリーランスをあきらめる場合も、貯金を就職活動費用にあてるとよいでしょう。
独立後の運転資金に必要な貯金額
仕事が軌道にのってからも、急に収入が途絶えた時の備えが必要です。運転資金として3ヶ月以上の貯金を用意しておきましょう。
収入がなくなっても、税金や保険料は支払わなくてはなりません。税金については、1年分の所得から計算した所得税を翌年支払います。貯金がなくて税金の支払いが滞ると、延滞税などのペナルティがあるので注意してください。また、社会保険料として国民健康保険料や国民年金保険料の支払いも発生します。
さらに、フリーランスとして仕事を続けるには、スキルアップのための費用も必要です。資格取得やセミナーへの参加、書籍の購入などに加え、業務に必要なパソコンや周辺機器、ソフトウェアなどを新たに購入することもあります。こうした支出にも対応できるよう、余裕を持って資金を確保しておかなければなりません。
将来に備えるには、1年の売り上げ予測を立てて、翌年に支払う税金や保険料、日々の運転資金などを予測して用意しておきましょう。
税金や保険料の計算が分かりにくい時は、シミュレーションツールの活用をおすすめします。
老後のための貯金額
フリーランスは、仕事を引退しても退職金を受け取れません。老後の生活資金も自分で用意する必要があります。
総務省が公開する「2022年(令和4年)家計の概要」によると、65歳以上の単身無職世帯の場合、1ヶ月の生活費は約14万〜15万円でした。単純計算で20年間(65〜85歳まで)生活するためには、3,000万円以上が必要になります(暮らしている地域や価値観によって生活に必要なお金は変わるので、目安として参考にしてください)。
老後の生活を支える手段の1つに国民年金がありますが、生活できる十分な額はもらえないため、やはり貯金は必要です。「厚生年金保険・国民年金事業の概況」によると、2021年度の国民年金の受給権者の平均月額は5万6,368円でした。1ヶ月の生活費が約14万~15万円だとすると、残りの10万円程度は自分で貯金しておく必要があります。
フリーランスの平均の貯金額はいくら?
「ライフネット生命」は、2014年に20~49歳の男女フリーランスを対象に貯金額を調査しました。
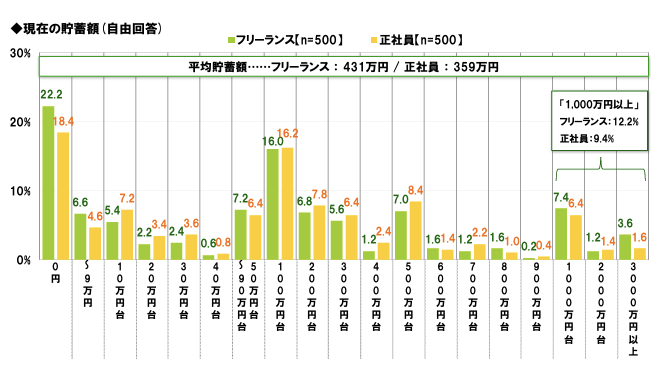
フリーランスの貯金額の平均は、431万円でした。ただし、もっとも回答が集中したのは、「0円」で、次点で「100万円台」。また、回答者の10%は貯金額が1,000万円を超えている状況です。フリーランスは、貯金している人としていない人の差が非常に大きいと分かります。なお、フリーランスの平均年収については以下の記事で紹介しているので、合わせて参考にしてください。
フリーランスが貯金を上手く行うためのコツ
前述のように、フリーランスのなかには、貯金が全くできていない人もいます。フリーランスが貯金するコツを紹介するので、早々に貯金を始めましょう。
目標金額の設定
貯金を始める際は、まず「何のために、いくら貯めるのか」という目標を具体的に設定してください。目標が曖昧なままだと貯金の計画も立てにくく、思うように進まない可能性があります。
「来年度の税金や保険料の支払いに備える」「業務に必要な機器を買い替える」「老後の生活に備える」など、目的によって必要な金額は異なります。「とりあえず貯金する」のではなく、目的と目標金額を明確にしましょう。具体的な目標があれば、貯金を続けるモチベーションにもつながります。
収支状況の把握と固定費の削減
実際に貯金できる金額を把握するために、毎月の収支状況を確認しましょう。クレジットカードや銀行口座の明細、レシートや領収書などから1か月分の支出を洗い出し、家賃や水道光熱費、食費、通信費、娯楽費などのカテゴリーに分けると、支出の傾向が見えてきます。
収支を正確に把握したうえで毎月の貯金額を決め、無駄な出費があれば見直してみてください。特に家賃や通信費などの固定費は、一度見直すと継続的な節約につながります。また、定期的に収支を確認する習慣をつけると、貯金に取り組みやすくなるのでおすすめです。
貯金用の口座を用意する
事業用や生活資金用の口座とは別に、貯金専用の口座を用意するのもおすすめです。毎月決まった金額を自動的に貯金用口座へ振り込むよう設定すれば、余ったお金を貯めるよりも無理なく貯金を続けられます。
普段使う口座に貯金をまとめておくと、手元に使えるお金が多いように感じて、つい使いすぎてしまうケースも少なくありません。基本的に引き出さない貯金用口座を作り、生活費などと分けて管理しましょう。
貯金アプリを活用する
貯金アプリとは、貯金をサポートするアプリのことです。銀行口座やクレジットカードと紐付けて自動的に家計簿を作成してくれるものもあれば、「finbee」のような「自動貯金アプリ」もあります。
finbeeは、自分で貯金ルールを決めることが可能です。「◯歩歩くごとに◯円貯金」「会社に到着するごとに◯円貯金」などとあらかじめルールを決めておくと、普段通り生活するだけで自然に貯金が増えていきます。
フリーランスのお金の管理については以下の記事で詳しく解説しています。
FPに相談する
貯金の習慣がない、貯金の目標設定が難しい、という人はFPへの相談がおすすめです。FPは実際の収支状況を確認したうえで、貯金についてアドバイスしてくれます。ライフプランを作成してもらうと、プランをかなえるために必要な貯金額をイメージしやすくなるでしょう。
現在の貯金状況、ローン返済状況、加入している保険などの情報が分かるものを持って相談に行くと、相談が捗ります。
フリーランスが貯金のためにできる節税対策
フリーランスの場合、節税によって税金の負担を抑えることも、貯金を増やすうえで重要です。ここでは、フリーランスが貯金のためにできる節税対策を紹介するので、ぜひ実践してみてください。
経費を漏れなく計上する
フリーランスの税金は、売上から経費を差し引いた所得をもとに計算されます。そのため、事業に必要な出費を経費として漏れなく計上することが節税の基本です。
仕事で使うパソコンやソフトウェアの費用だけでなく、消耗品費などの比較的小さな支出も経費にできます。1つひとつの金額が小さくても、積み重なると大きな金額になるため、忘れずに記帳しましょう。経費の計上漏れがあると本来より所得が多くなり、税金の負担も増えてしまうため注意が必要です。
青色申告を採用する
確定申告には白色申告と青色申告があり、節税を考えるなら青色申告を検討しましょう。
青色申告は事前の申請や複式簿記による記帳が必要ですが、一定の要件を満たせば最大65万円の青色申告特別控除を受けられます(令和9年分から最大75万円)。控除によって税金を計算するもととなる所得が少なくなるため、所得税の負担を抑えることが可能です。
一方、白色申告は事前の申請が不要で、簡易的な記帳で申告できますが、青色申告特別控除はありません。
複式簿記は難易度が高く感じるかもしれませんが、会計ソフトを活用すれば申告の負担を抑えられる場合もあります。節税効果を高めるために、青色申告の採用を検討してみてください。
所得控除・税額控除を活用する
確定申告の際には、青色申告特別控除だけでなく、利用できる所得控除や税額控除がないかも確認しましょう。例えば、一定額以上の医療費を支払った場合は医療費控除、生命保険料や介護医療保険料などを支払っている場合は生命保険料控除を受けられる可能性があります。
適用できる控除は状況によって異なるため、確定申告の前に利用できる制度を確認しておくのがおすすめです。
フリーランスとして貯金額を増やすために検討したい制度
貯金しつつ、手元のお金を増やす方法も検討しましょう。貯金額を増やす方法として、以下の3つを紹介します。
- 付加年金を活用する
- 小規模企業共済制度を活用する
- 資産運用をする
付加年金を活用する
「付加年金」とは、通常支払う保険料に付加保険料を上乗せして受給する年金額を増やせる制度です。付加年金の対象者は、「国民年金第1号被保険者」と「任意加入被保険者」です。つまり、フリーランスの多くは付加年金の対象となるでしょう。
付加保険料は月額400円。将来の年金受取額は、年額で200円✕付加保険料納付月数分高くなります。また、掛金が社会保険料控除として所得控除の対象となる点も、付加年金に加入するメリットです。
小規模企業共済制度を活用する
「小規模企業共済制度」とは、フリーランスを含む小規模事業者の資産形成をサポートする制度です。制度に加入すると毎月1,000円から7万円までの範囲内で掛金を支払い(500円単位で設定)、掛金の額は自由に変更可能。フリーランスを廃業する時や自分が死亡した時などに解約手当金を受け取れます。小規模企業共済制度のメリットは、以下のとおりです。
- 老後に向け資産形成できる
- 掛金を全額所得控除できるので節税につながる
- 貸付範囲内で事業資金を借入れできる
なお、共済金は退職所得や一時所得などになるため課税されます。
資産運用をする
フリーランスの資産運用方法として、以下の方法を紹介します。
iDecoは、掛金を自分で積み立て、金融商品を運用する年金制度です。毎月の掛金は5,000円から、1,000円単位で変更できます。iDecoを利用するメリットは、以下のとおりです。
- 掛金が全額所得控除の対象になる
- 運用益は非課税
- 第1号被保険者・任意加入保険者は掛金の上限が高い(上限は月6.8万円)
- 受け取り時も公的年金等控除や、退職所得控除の対象となる
「iDeco」は、上手く運用すると資産を増やせますが、元本割れのリスクもあります。また、原則60歳になるまでは資産を引き出せません。
「つみたて投資枠」は、2024年から始まる新NISA制度の1つです。つみたて投資枠のメリットを以下に示しました。
- 年間120万円までの投資が可能
- 非課税運用期間が無期限
- 長期積立に適した商品が絞り込まれている
- 成長投資枠と併用できる
つみたて投資枠も、iDeCo同様元本割れのリスクがあります。
フリーランスとして貯金額を増やすなら収入アップの実現も大切
収入アップできれば、無理なく貯金額を増やせます。スキルと実績があれば、フリーランスエージェントの活用がおすすめです。また、働き方の工夫やキャリアアップにより収入を増やせる場合もあります。
フリーランスエージェントを活用する
フリーランスエージェントは、それぞれに専門分野があります。スキルと実績がある人なら、エージェントに登録して高単価な案件を紹介してもらいましょう。
弊社「ITプロパートナーズ」は、IT系フリーランスをターゲットとするエージェントです。エンド直の案件が9割で、マージンが取られない分高収入を得ることが可能。スキルアップにつながる魅力的な自社開発案件も用意しています。リモート案件が約7割で、フルタイムはもちろん週3日から参画できる案件も豊富です。
高収入を得たいIT系フリーランスは、ぜひ「ITプロパートナーズ」をご活用ください。
複数の収入源を持つ
収入アップを目指すなら、複数の収入源を持つのも効果的です。稼働時間に対して報酬が高い案件を掛け持ちできれば、効率的に収入を増やせます。
収入源を分散しておけば、1つの案件が終了した際に収入が突然途絶えるリスクも抑えられます。ただし、案件を掛け持ちするとスケジュール管理が複雑になりやすく、働きすぎによる体調不良などに注意しましょう。
キャリアアップする
収入が上がる可能性がある職種にキャリアアップすると、貯金を増やせます。例えば、エンジニアのキャリアアップ先には、マネージャーやITコンサルタントなどが挙げられるでしょう。特定の専門分野を突き詰めるスペシャリストになる場合も、キャリアアップといえます。
目指す職種に応じて求められるスキルや経験は異なるので、計画的に案件を獲得しスキルアップに励んでください。
フリーランスの貯金に関するQ&A
貯金に関して多くのフリーランスが悩んでいる疑問は以下のとおりです。
- 貯金なしのフリーランスが今すぐすべきことは?
- ケガや病気など万が一に備えられる補償サービスはある?
- フリーランスとして貯金に失敗してしまう原因と対策は?
解決策も合わせて見ていきましょう。
貯金なしのフリーランスが今すぐすべきことは?
貯金がなくて困っているなら、なぜ貯金が必要か、いつまでにいくら必要か現状を把握してください。繰り返しになりますが、貯金するためには目標設定が重要です。目標に合わせて、自分にできる範囲で貯金を成功させられる方法を探しましょう。
目標設定が難しければ、FPに相談するところから始めてください。FPに相談すると節税や経費削減のアドバイスを受けられる場合もあります。貯金の習慣がない人は、貯金アプリのような便利なツールも活用してください。
ケガや病気など万が一に備えられる補償サービスはある?
ケガや病気など万が一に備えられる補償サービスとして、以下を紹介します。
- フリーランス協会
- フリーナンス
「フリーランス協会」の一般会員は、収入・ケガ・介護の保険の加入に団体割引が適用されます。保険は各種プランを自由に組み合わせ可能。例えば、収入が補償される「所得補償プラン」や、「長期所得補償(GLTD)プラン」などで万一に備えられます。なお、一般会員になるには年会費1万円が必要です。
「フリーナンス」は、専用口座を作ると無料で加入可能です。フリーナンスには、ケガや病気で働けなくなった時に収入が補償される「フリーナンスあんしん補償プラス」があります。補償を使えば、最長1年間の所得補償を受けられ、日常生活や旅行中のケガでも補償対象です。ただし、補償を受けるには、フリーナンスとは別に「一般社団法人フリーランスAWS協会」に一般会員として加入しなければいけません。
フリーランスとして貯金に失敗してしまう原因と対策は?
フリーランスが貯金に失敗する原因として、貯金の目的が明確になっていないケースや、収支状況を正確に把握できていないケースが挙げられます。
目的が曖昧なままだとモチベーションが続かず、思うように貯金が進みません。また、収支を把握できていないと貯金の必要性を意識しにくく、貯金に回すべきお金を別の用途に使ってしまう可能性があります。
貯金に失敗しないためには、「何のために、いつまでに、いくら貯めるのか」という目的と目標を明確にしたうえで、収支状況を正確に把握することが大切です。
まとめ
フリーランスには貯金する意識が重要です。独立時には最低でも半年分、理想は1年分を目安に貯金が必要です。運転資金も、3ヶ月以上確保しましょう。フリーランスには退職金がないので、老後資金も計画的に貯めておいてください。
貯金するためには、まずは現状を把握して、貯金の目的・目標を決めたうえで貯金計画を立てます。同時に収入をアップさせ、小規模企業共済制度やiDeCoなどの制度を活用して、積極的に資産形成に取り組みましょう。
弊社「ITプロパートナーズ」は、IT系フリーランスをターゲットとした高単価な案件を多数取り扱っています。高収入を得て貯金を増やしたい人は、ぜひITプロパートナーズにご相談ください。
関連URL:財務データベースなら「Finboard」
- 高額案件を定期的に紹介してもらいたい
- 週2日、リモートワークなど自由な働き方をしてみたい
- 面倒な契約周りはまかせて仕事に集中したい
そのような方はぜひ、ITプロパートナーズをご利用ください!
まずは会員登録をして案件をチェック!